央行数字人民币为啥算M0,跟纸币到底有啥区别
比特派钱包app官方下载最新版本 2026年11月16日 14:01:31 比特派官网
央行数字人民币为啥算M0,跟纸币到底有啥区别
央行把数字人民币归入M0,说白了就是跟纸币、硬币放在同一个统计层级。很多人第一反应是"数字的哪能算现金",但M0的核心标准从来不是物理形态,而是不产生利息、具有即付性的流通货币。数字人民币没有存款属性、不付利息,跟揣兜里的那张100块钱在货币学意义上没有区别,这就是它被钉死在M0的原因。
M0在货币统计里指的就是流通中的现金——你钱包里的纸币、企业抽屉里的零钱。它有两个硬指标:一是无息,放兜里一年跟放一天没区别;二是即付性,拿出来就能花,不存在清算延迟。数字人民币完全对上了这两条:你不存进银行就不生息,支付是实时到账,跟递过去一张纸币没两样,归入M0名正言顺。
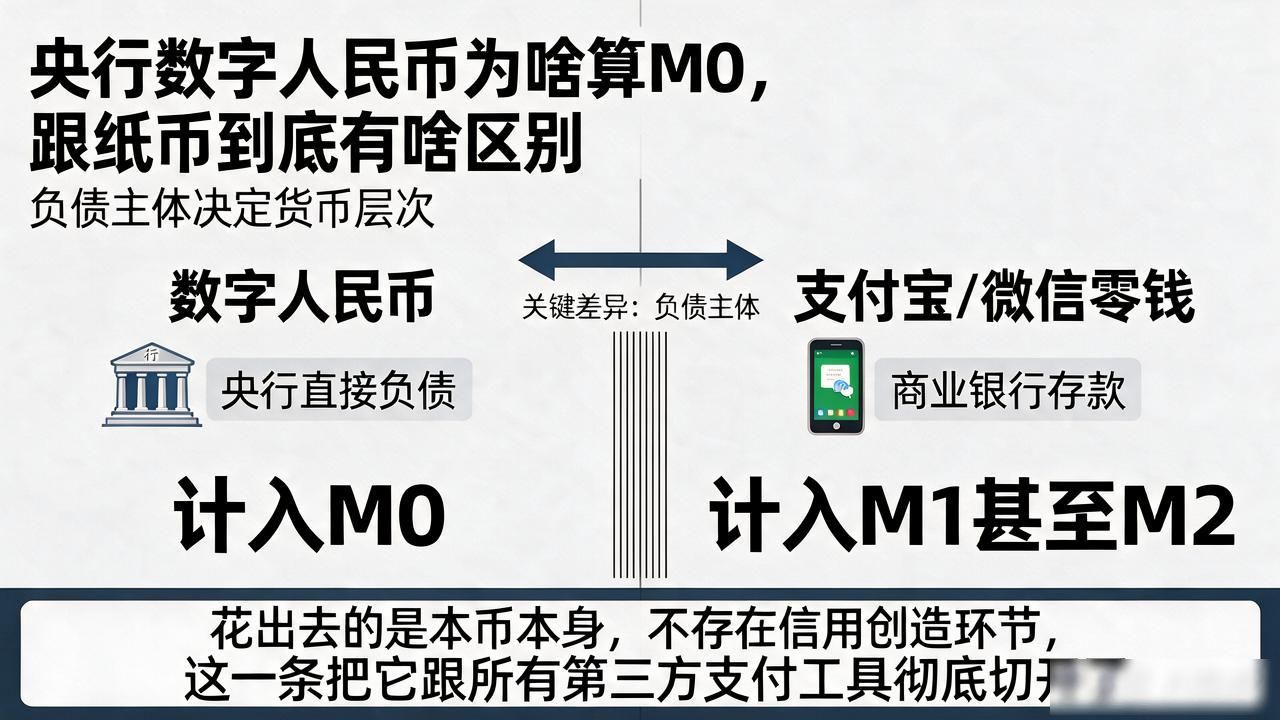
不少人会拿支付宝、微信零钱来比:"那也是数字的,怎么不算M0?"关键差在负债主体。零钱背后是商业银行存款,银行拿你的钱去放贷、投债,计入M1甚至M2。数字人民币是央行直接负债,花出去的是本币本身,不存在信用创造环节,这一条把它跟所有第三方支付工具彻底切开了。
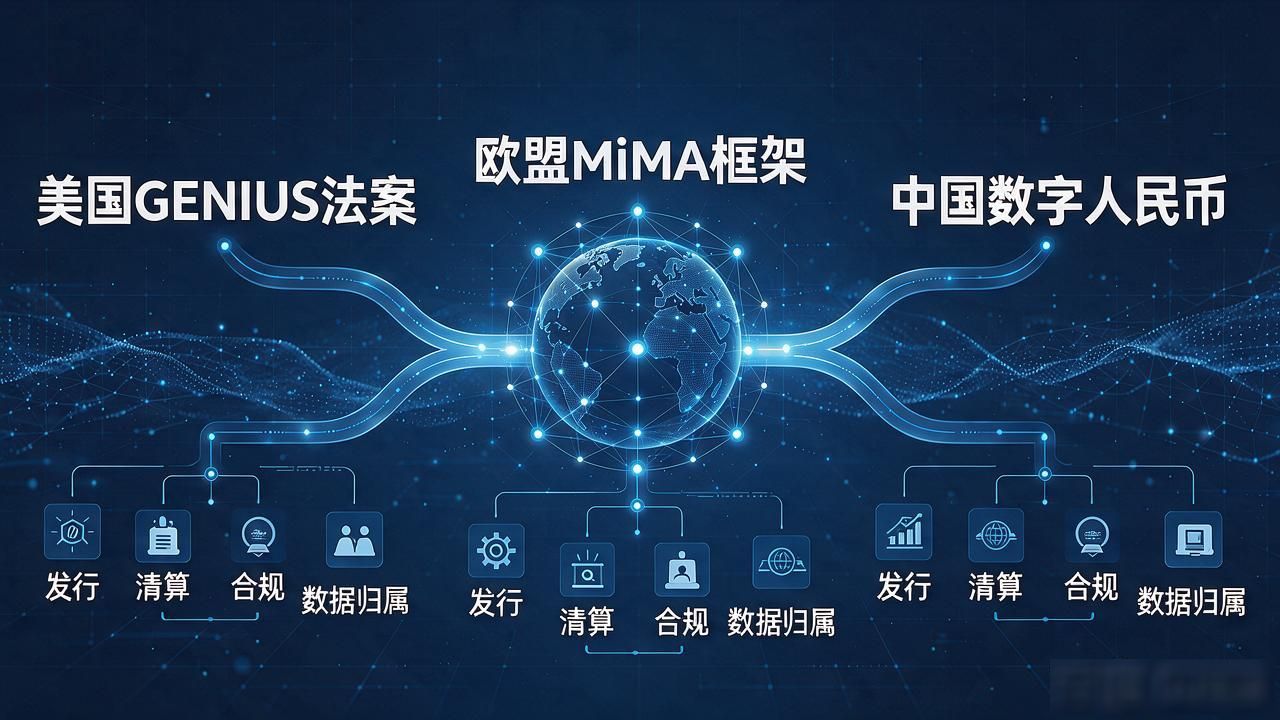
落到实际,这个定位带来两个直接后果。法律上央行数字人民币为啥算M0,跟纸币到底有啥区别,数字人民币具备无限法偿属性,商家拒收跟拒收纸币一个性质,央行可以依法处理。政策层面数字货币为什么被央行定为M0,央行能实时追踪货币在流通层走了多少轮、到了谁手里,调控精度比过去高一个量级。把数字人民币钉在M0,等于告诉市场:这是新一代现金,不是存款、不是理财,别想拿它做套利。